El alquiler no es la enfermedad: es el síntoma
El síntoma que todos miran
En España todo el mundo sabe que hay un problema con la vivienda. Lo que casi nadie discute es de dónde viene.
El debate público se ha concentrado en el alquiler: precios, topes, propietarios, fondos. Pero el alquiler caro no es la enfermedad. Es el síntoma más visible de un problema de país que se ha ido agravando durante quince años.
Y cuando se trata el síntoma con recetas que dañan al paciente, el paciente empeora.
Lo que dicen los datos
Hay más de ocho veces más vivienda en venta que en alquiler, y la oferta de alquiler se renueva casi por completo en menos de dos meses. Lo vemos cada día en el Explorer de RESIDELIA, nuestro agregador de listings e histórico de mercado a nivel nacional.
| Mercado | Oferta activa hoy | Expirados en 3 meses | Cobertura del stock |
|---|---|---|---|
| Compraventa | 946.170 | 543.288 | ~5,2 meses |
| Alquiler | 111.168 | 199.079 | ~1,7 meses |
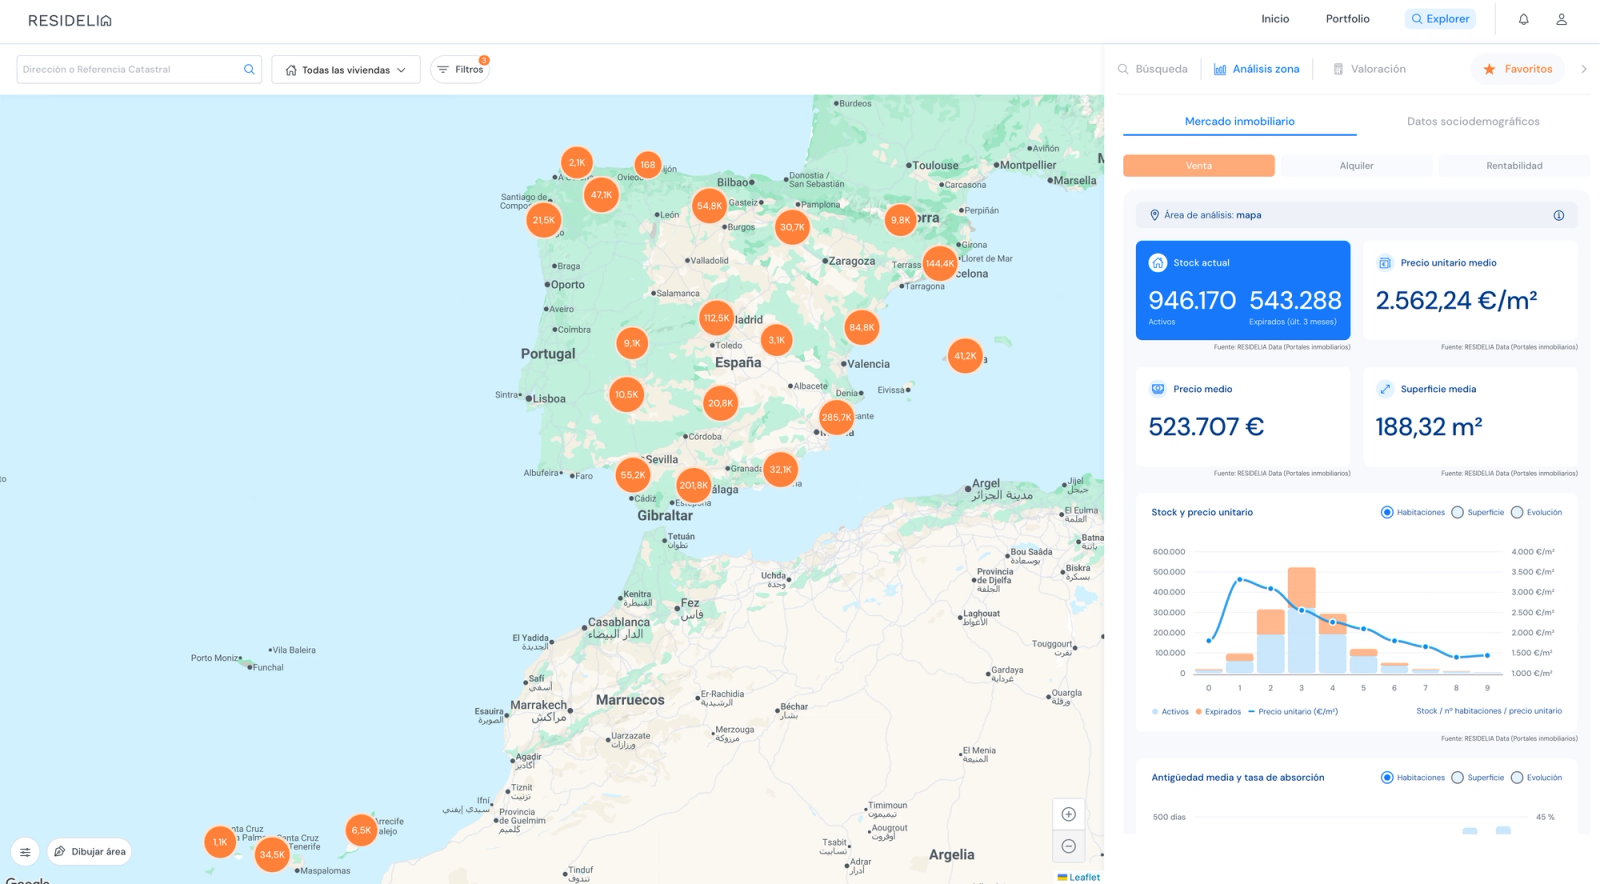
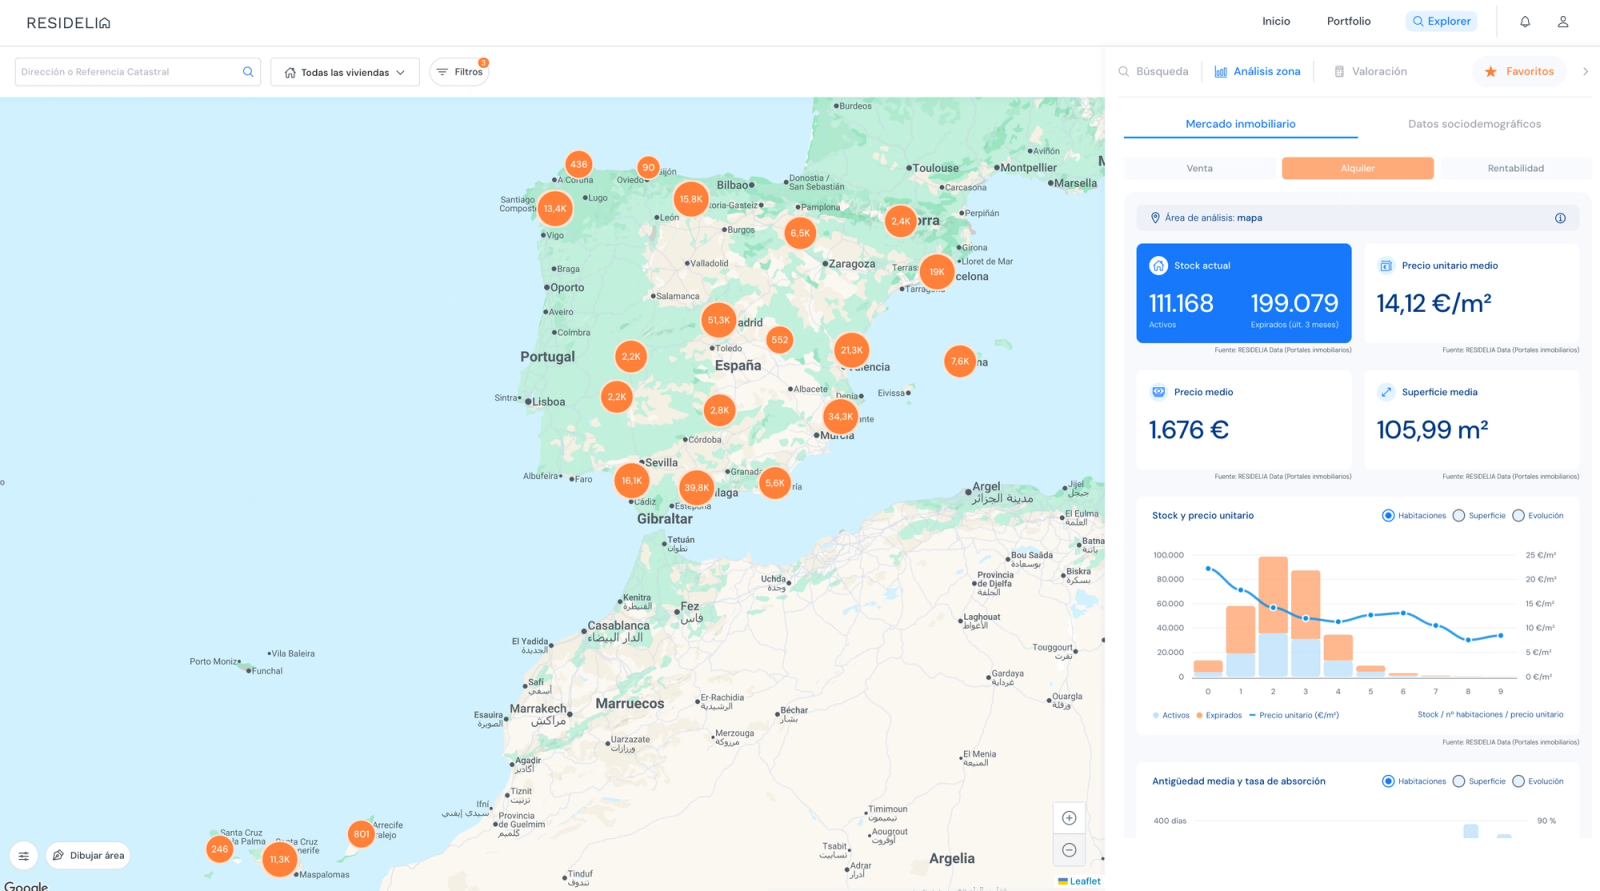
La lectura es sencilla. En compraventa, la oferta disponible cubre algo más de cinco meses de rotación. En alquiler, en tres meses salen del mercado casi el doble de viviendas de las que hay publicadas hoy: cada anuncio dura, de media, menos de dos meses.
No falta vivienda en España. Falta vivienda accesible donde la gente necesita vivir, y falta acceso a la vivienda que ya está en venta.
Nota metodológica: los recuentos corresponden a activos deduplicados entre portales. "Expirado" indica que el anuncio deja de estar activo, no necesariamente que se haya cerrado una operación.
Pilar 1. Todos queremos vivir en el mismo sitio
El primer origen del problema no es inmobiliario: es la concentración del tejido productivo. El empleo, la educación, la sanidad y los servicios se acumulan en unas pocas áreas del país.
La población va detrás. Compite por un espacio reducido, con menos vivienda de la que exigen el crecimiento demográfico y los nuevos modelos de hogar. Mientras tanto, buena parte de la España interior se vacía y su vivienda, ya construida, se queda sin uso.
El resultado son dos mercados en un mismo país: zonas donde la vivienda casi no vale nada y zonas donde es disparatadamente cara. Cuando todos quieren vivir en el mismo sitio, la competencia encarece ese sitio. Ninguna regulación del alquiler cambia esa ecuación; solo la cambia redistribuir dónde se genera el empleo y dónde se prestan los servicios.
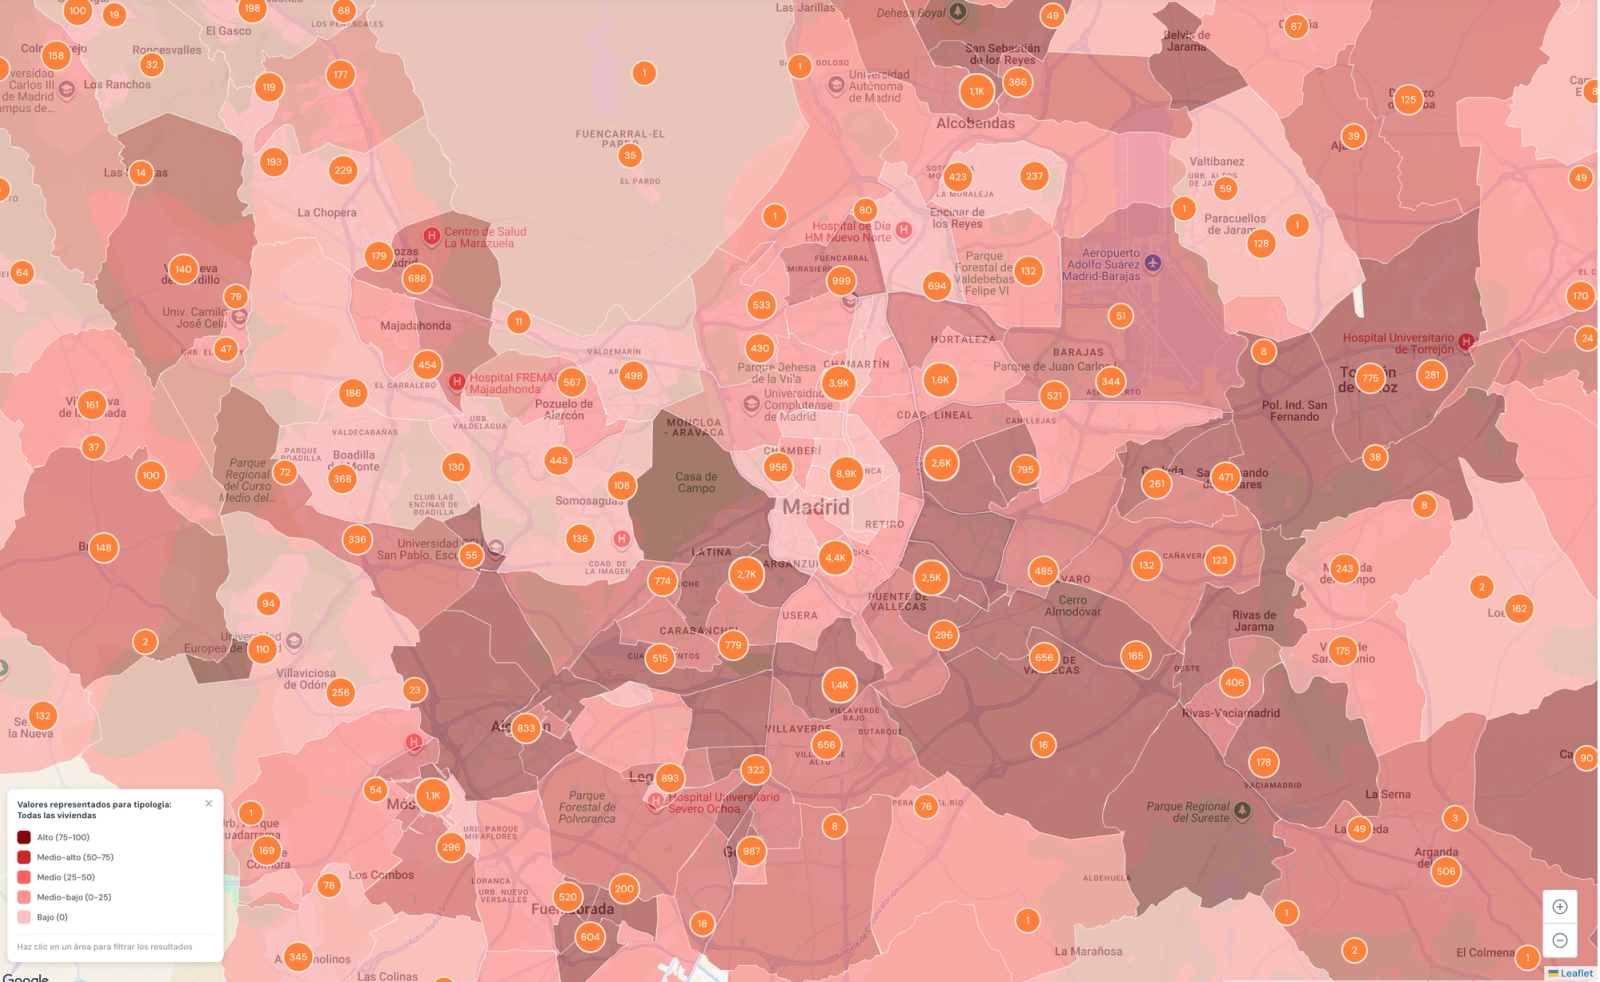
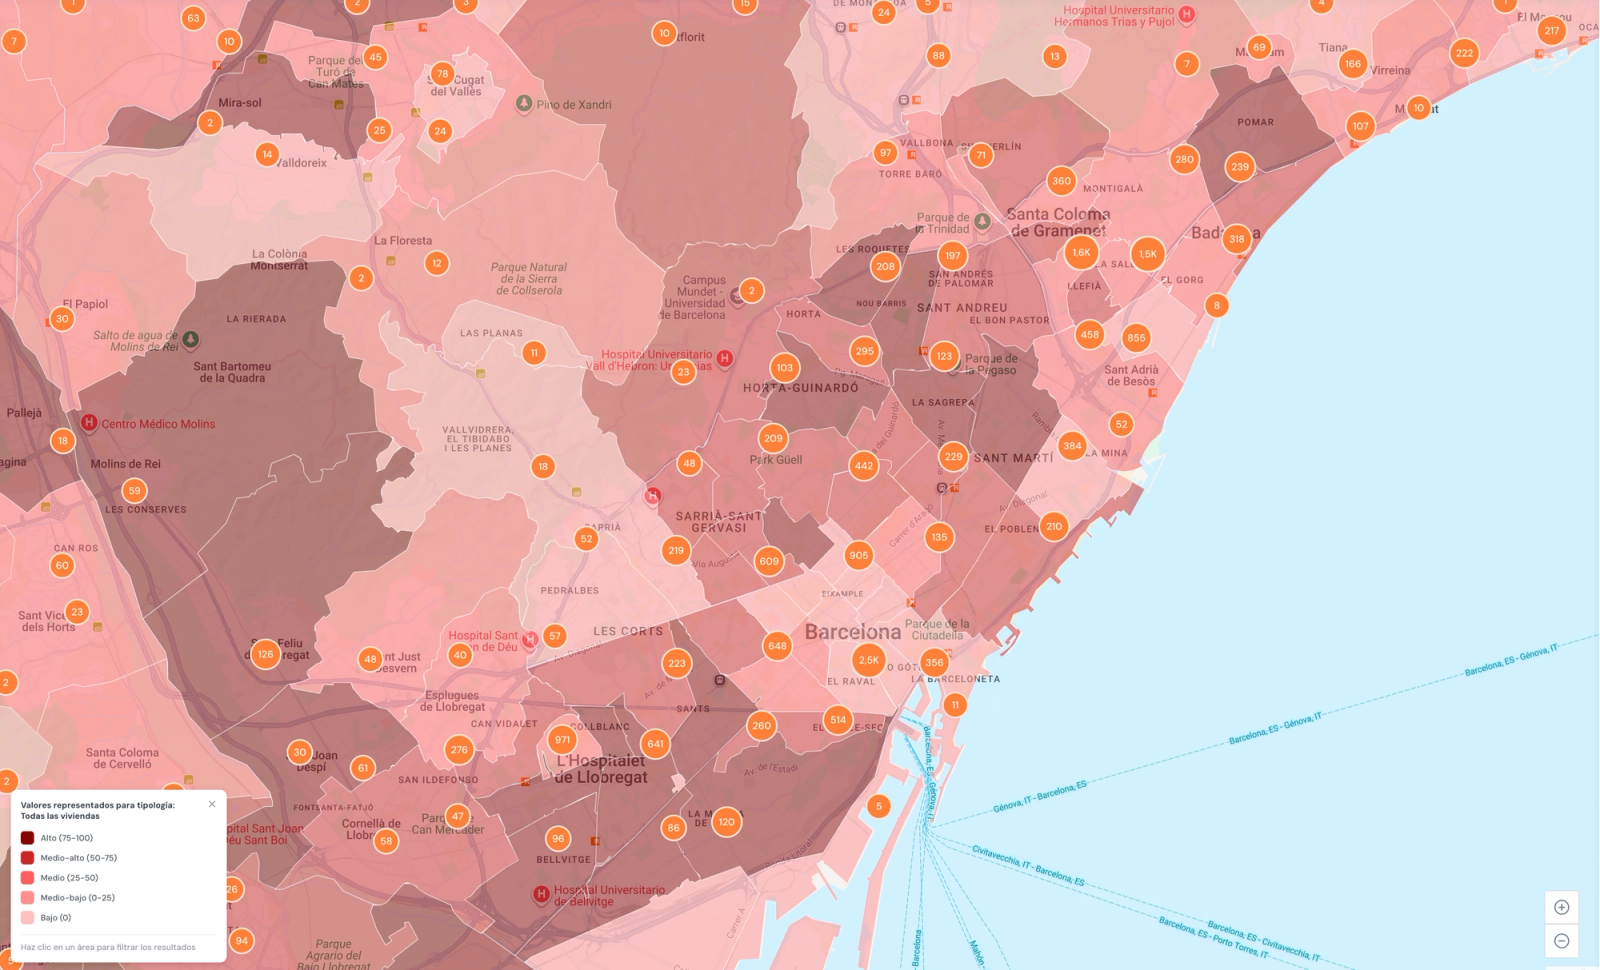
Los datos lo muestran a escala de barrio. El índice de presión de la demanda de alquiler de RESIDELIA tiñe de rojo intenso casi todo el área metropolitana de Madrid y Barcelona: la tensión no se limita al centro, se extiende por todo el anillo donde se concentra el empleo.
Pilar 2. Desde 2008, comprar o alquilar ya no es una elección
Antes de 2008, elegir entre comprar o alquilar dependía de la situación de cada uno. Hoy depende de tener ahorro previo, patrimonio familiar o una herencia.
Tras financiar en exceso antes de la crisis, la banca pasó al extremo contrario: financiación en torno al 80% del valor y cuotas que no superen aproximadamente el 35% de los ingresos netos. Eso exige ahorrar el 20% de la vivienda más los impuestos, algo fuera del alcance de muchos hogares solventes.
No es que la vivienda suba: es que el euro baja
| Vivienda tipo de 90 m² | 2008 | 2026 |
|---|---|---|
| Precio de oferta (€/m², idealista) | ~1.950 | 2.933 |
| Precio total (€) | ~175.000 | ~264.000 |
| Oro (€/onza, LBMA) | ~600 | ~4.400 |
| Precio en onzas de oro | ~290 | ~60 |
En euros, la vivienda tipo cuesta hoy un 50% más que en 2008. Medida en oro, cuesta casi cinco veces menos. Entre 2008 y 2025 el IPC subió un 37,1%, mientras los salarios crecieron un 31,6%. La vivienda no se ha encarecido tanto como parece: es el euro el que ha perdido valor, y los salarios no lo han compensado.
¿Hay vuelta atrás? En la práctica, no. Para que los precios en euros volvieran a los de 2008 haría falta una deflación prolongada, que destruiría empleo y empobrecería aún más a los hogares. Esperar a que la vivienda baje no es una estrategia. La única palanca real es el acceso: crédito, salarios y oferta.
Quien no puede comprar, alquila. El estrangulamiento del crédito empuja a cientos de miles de hogares hacia el mercado de alquiler, que es precisamente el más pequeño.
Pilar 3. Más personas, hogares más pequeños
España ha pasado de algo más de 46 millones de habitantes en 2008 a 49,8 millones en julio de 2026, un máximo histórico impulsado por la población nacida en el extranjero. A la vez, los hogares son más pequeños: ya hay 19,87 millones, y solo en el segundo trimestre de 2026 se crearon 58.794 nuevos.
Más hogares significa más viviendas necesarias para la misma población. Y esa demanda no se reparte por igual: se concentra exactamente donde está el empleo, es decir, donde ya no cabe nadie más.
Suma los tres pilares y el resultado es inevitable: una presión enorme sobre un mercado de alquiler pequeño, en las pocas zonas donde todos necesitan estar.
Por qué atacar la oferta empeora el problema
Si el problema es que hay poca oferta de alquiler, cualquier medida que la reduzca lo agrava. Y eso es lo que ocurre cuando se señala a propietarios, inversores y fondos como culpables.
La promoción de vivienda necesita capital privado. El Estado puede facilitarla con suelo, licencias y plazos, pero no puede financiar por sí solo el volumen que el país necesita. Y la vivienda que compra un inversor para alquilar es, literalmente, la que llega al mercado de alquiler; la que compra quien va a vivir en ella no llegará nunca.
Cuando se desincentiva al propietario, ese propietario vende, retira la vivienda o alquila fuera del circuito legal a quien le dé más confianza. La regulación no crea oferta: la desplaza o la hace desaparecer.
La paradoja: quién acaba comprando
Pensemos en quien compró una vivienda para alquilarla y sigue pagando su hipoteca. Si el alquiler no puede subir, deja de cubrir la cuota. Si el inquilino deja de pagar, recuperar la vivienda puede llevar años. La inversión se convierte en una pérdida, y la única salida es vender.
Cuando eso les ocurre a miles de propietarios a la vez, el resultado son ventas masivas y a mal precio. Y en una venta masiva solo compra quien tiene liquidez y puede esperar: los grandes tenedores. Las medidas pensadas para frenar a fondos y grandes propietarios acaban concentrando en ellos la vivienda que hoy está en manos de pequeños propietarios.
Mientras tanto, las zonas tensionadas pierden oferta de alquiler por los dos extremos: el gran propietario que se retira y el pequeño que vende.
¿Qué son los llamados "fondos buitre"?
Casi ningún político explica por qué existen. Un banco que presta necesita poder recuperar su dinero si el préstamo no se paga. Para seguir prestando, agrupa los préstamos impagados en carteras y las vende. Quien las compra, normalmente un fondo, apoya su gestión en empresas especializadas para devolver esos activos al mercado lo antes posible.
Ese proceso incluye situaciones duras, como la salida de familias de sus viviendas. Ahí el Estado tiene una obligación clara: ofrecer alternativas habitacionales. Pero alternativas de transición, que permitan a esas familias volver al circuito, no una solución permanente pagada con impuestos que las deje fuera de él para siempre.
El fondo no es el villano de la película. Es una pieza tan necesaria para que el crédito funcione como el propio banco que lo concede.
La salida: un plan de país con un pacto de Estado
El alquiler caro no se arregla con un decreto ni en una legislatura. Promover vivienda lleva más que un ciclo electoral de cuatro años, y en España faltan muchas más viviendas de las que existen. Es más fácil señalar a un culpable que asumir un plan a veinte años, y hasta ahora ningún lado del arco político ha demostrado entender el problema a fondo. Por eso la salida es un pacto de Estado con un horizonte de veinte años, centrado en las causas:
Redistribuir geográficamente el tejido productivo. Financiar industria y empleo en zonas deprimidas o despobladas, y llevar con ellos servicios, comunicaciones y transporte. Llevar población allí descomprime las zonas tensionadas y aprovecha vivienda que ya existe.
Abrir el grifo de la financiación. Permitir financiar hasta el 110% del valor y admitir un mayor esfuerzo sobre los ingresos a perfiles solventes con empleo estable. Hay margen: la morosidad de la banca cerró 2025 en el 2,71%, mínimos desde septiembre de 2008.
Seguridad jurídica y velocidad de recuperación. Más crédito no tiene por qué traer más morosidad si el activo impagado vuelve antes al mercado. Hoy una ejecución hipotecaria dura de media casi 40 meses. La profesionalización del servicing permite acortar ese plazo, pero solo con reglas estables.
Incentivos a la inversión y a la promoción. El capital privado necesita un incentivo para ponerse al servicio de quien necesita vivienda. Si no se le da, lo cobra en el precio del alquiler, y lo pagan los más vulnerables.
Avales, seguros y ayudas directas. Las herramientas existen, pero no llegan: la línea de avales del ICO para jóvenes y familias había avalado 10.453 hipotecas al cierre de 2025, frente a un objetivo de 50.000, y en febrero de 2026 quedó en pausa. Hay que hacerlas ágiles y completarlas con seguros de impago y ayudas transitorias, no permanentes.
Innovación en modelos habitacionales. Senior y junior living, vivienda para jóvenes y para familias con niños, alquiler con derecho a compra, y nuevos modelos constructivos y de financiación.
Si la oferta de venta, más de ocho veces mayor que la de alquiler, vuelve a ser accesible, baja la competencia por el alquiler, bajan los precios y el mercado recupera lo que fue siempre: una inversión estable apoyada en un pilar que hoy estamos erosionando, la seguridad jurídica.
El alquiler caro es lo que vemos. La concentración del empleo, el crédito bloqueado y una demanda que crece donde ya no cabe es lo que lo provoca. Queremos que España siga creciendo, y para eso necesitamos que su población crezca. Pero para crecer hacen falta sitios donde la gente pueda vivir.
Fuentes
RESIDELIA Data: oferta nacional de compraventa y alquiler e índice de presión de la demanda de alquiler, 2 de octubre de 2026.
INE, Estadística Continua de Población, 1 de julio de 2026: población y hogares.
Banco de España, estadística de créditos dudosos, recogida por Europa Press: ratio de morosidad al cierre de 2025.
CGPJ, duración media de las ejecuciones hipotecarias, citado por DBRS en Europa Press.
ICO, balance de la Línea de Avales ICO-MIVAU al cierre de 2025, recogido en roams.es; objetivo de 50.000 operaciones, en HelpMyCash.
USO, estudio sobre salarios y precios con datos del INE, abril de 2026: IPC y salarios 2008–2025.
idealista, índice de precios de la vivienda usada, julio de 2026 e histórico de precios de 2008.
LBMA: media del oro en 2008 en MetalCharts (872 $/onza, convertido a euros al cambio medio del año) y cotización en euros de 2026 en PrecioOro.com.